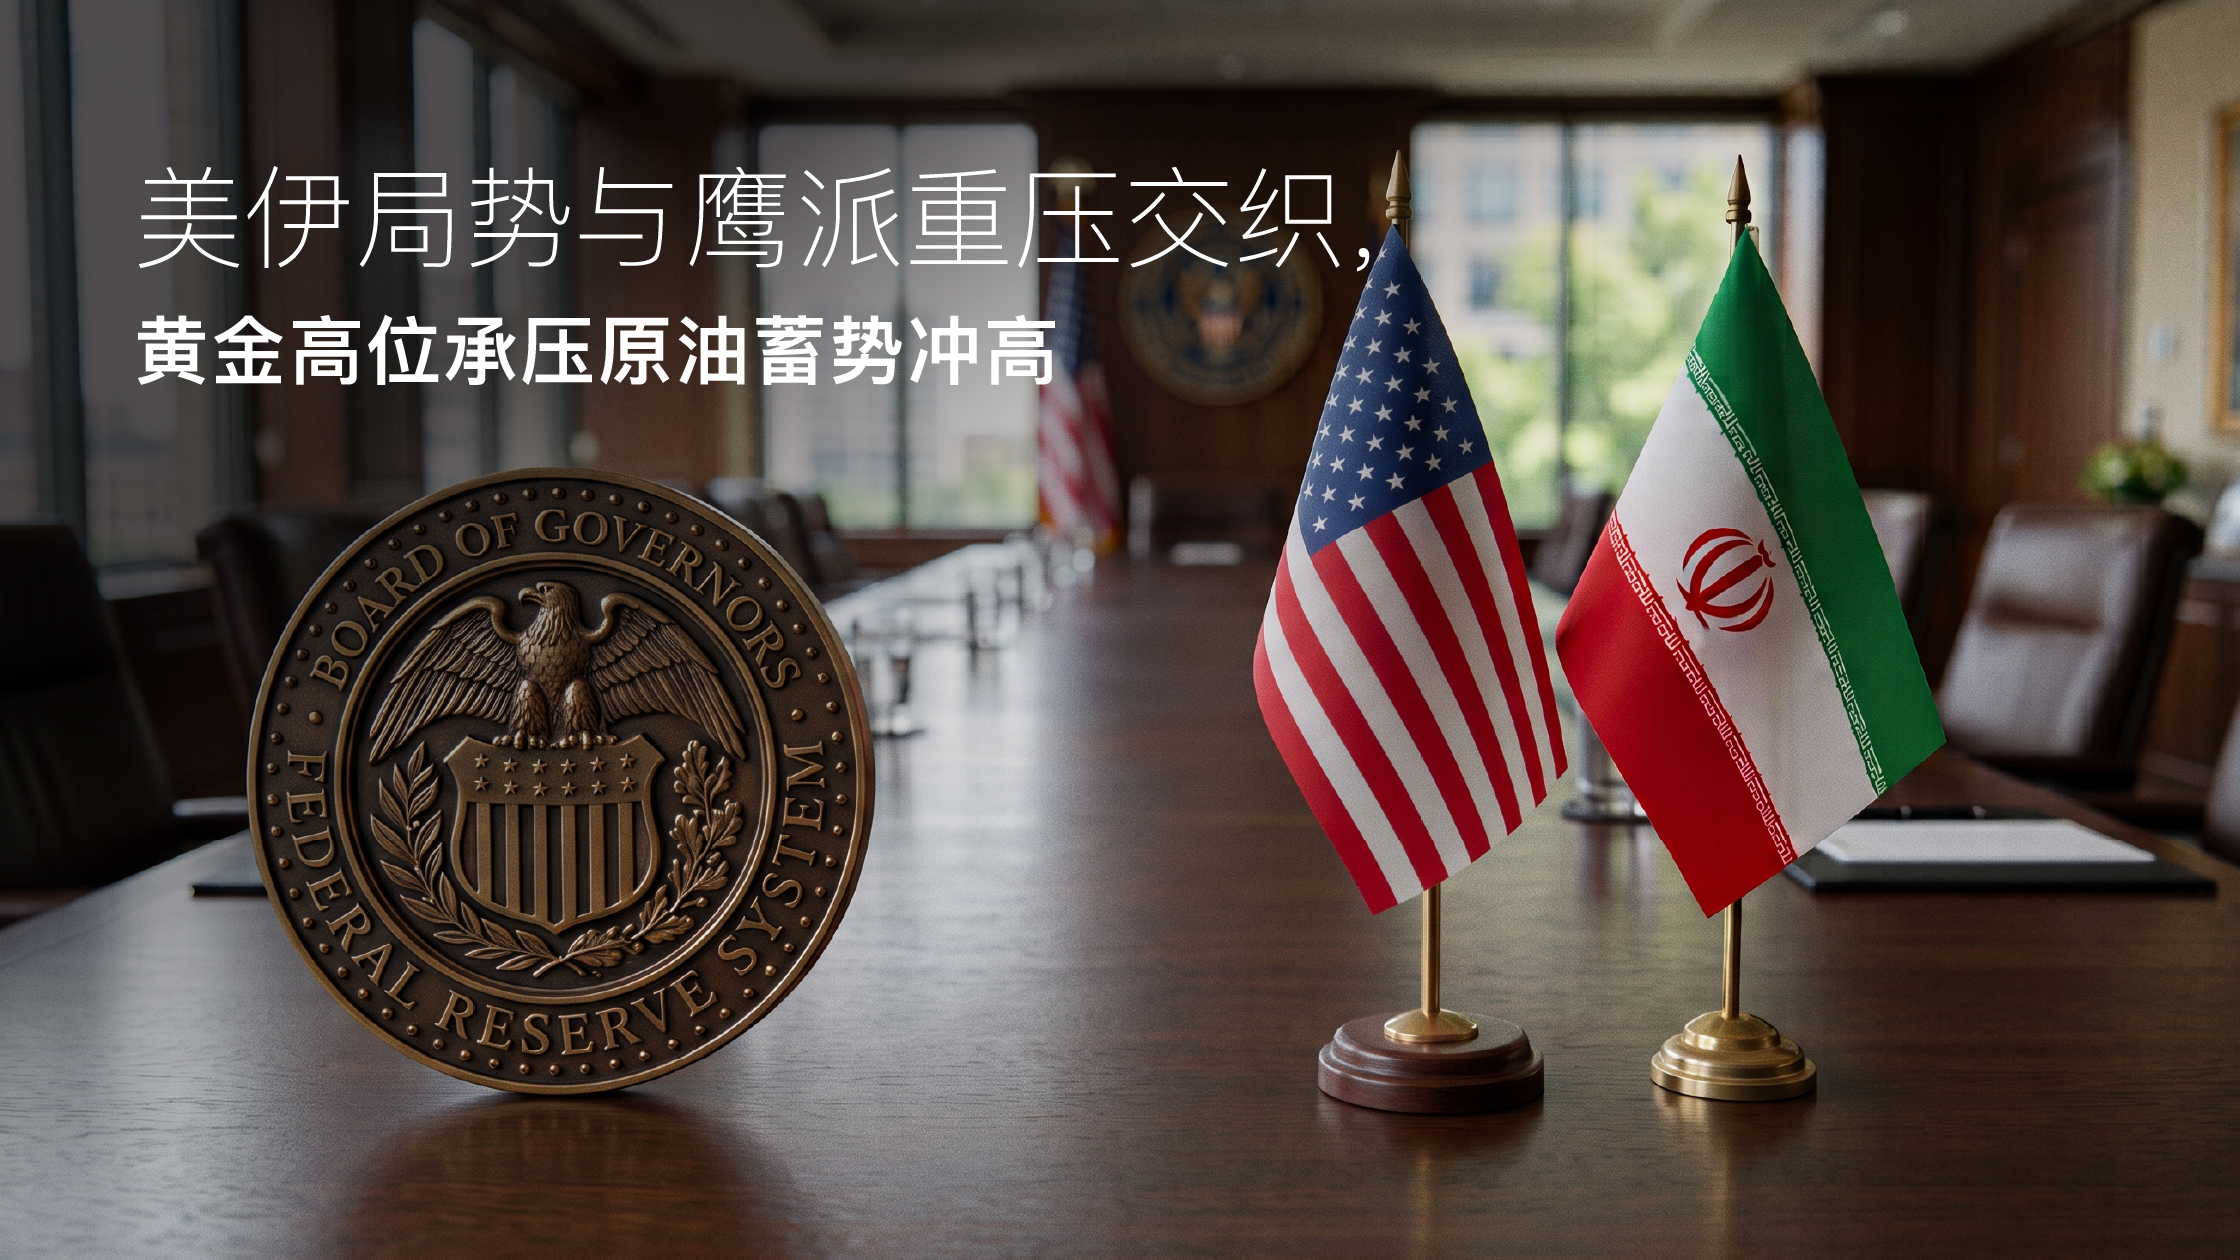
2026年9月28日,週一亞市早盤,全球大宗商品市場呈現顯著的漲幅走勢。現貨黃金維持在4,265美元/盎司附近低位震盪,因聯準會多位決策者近期密集釋放鷹派訊號,加上美國公債再次走高,市場對通膨居高不下的擔憂並未能轉化為買盤,高企的實際利率反而對黃金的無息吸引力形成明顯壓制。相較之下,原油市場多頭動能強勁,美原油盤中上漲超1%,交投於93.43美元/桶附近。美方上週明確拒絕了伊朗重開海峽的提議,且伊朗已公開目前並無與美方展開新一輪談判的計劃,地緣局勢的持續升級令霍爾木茲海峽的供應風險溢價進一步加碼。
展望後市,地緣局勢的僵局與宏觀緊縮預期的博弈將繼續主導盤面。原油多頭或在避險情緒與地緣壓力的支撐下進一步上探前高;而黃金若無法突破上方關鍵阻力,短期內仍需提示鷹派貨幣政策支撐下的高位修正風險。
各類資產行情與基本面分析
1.美股市場
指數表現
• 道瓊工業指數平均指數(DJI): 報51,834.17點。日內上漲479.03點,漲幅0.93%。道瓊指數突破51,800點關口,傳統週期股與權重藍籌受到資金青睞,展現強勁的輪動支撐力。
• 標普500指數(SP500): 報7,739.00點。日內微跌12.90點,跌幅0.17%。指數在7,750點的高位區間維持窄幅震盪,高估值股的拋壓與防禦性成長板塊的買盤聚合,整體呈現高位盤整體格局。
• 納斯達克100指數(NQ1!): 報30,894.00點。日內小漲4.75點,漲幅0.02%。科技黨派表現,多雙方空在30,900點附近博弈一致,資金在AI產業鏈與硬體龍頭間重新定價。
個股焦點
• 蘋果(AAPL): 報341.07美元,上漲1.53%。在大型科技股輪動中復甦,股價可望走高至340美元關卡上方,資金流向餐具充裕的避險龍頭。
• 英特爾(INTC): 報123.00美元,大跌3.45%。受半導體產業短期資本開支調整及競爭壓力格局影響,股價承壓下行,拖累晶片板塊整體表現。
• 特斯拉(TSLA): 報372.11美元,下跌1.54%。電動車板塊受終端需求預期走弱及估值修復估值,回調走勢。
• 亞馬遜(AMZN): 報249.67美元,微漲0.12%。在250美元附近口窄幅整理,雲端服務與零售業務基本面維持穩定預期。
• Google(GOOGL): 報343.92美元,上漲0.46%。 AI廣告與雲端業務邏輯持續獲得資金認可,維持高位震盪攀升。
2、外匯市場
• 美元指數(DXY): 報101.034。日內下跌0.21%。隨著市場對聯準會降息路徑的重新定價,美債呈現曲線走平,美元在101關口附近承壓下行。
• 美元/日圓(USDJPY): 報157.752。上漲0.29%。美日利差仍維持高位,儘管日本央行存在幹預預期,但套利交易資金流動持續推動匯價向158關口逼近。
• 歐元兌美元 (EURUSD): 報1.13800。微跌0.10%。歐洲宏觀經濟疲軟限制了歐元的上行空間,匯率在1.1400關卡下方陷入沉悶盤整。
3.貴金屬與大宗商品
貴金屬
• 現貨黃金(XAUUSD): 報4,253.625美元/盎司,日內下跌31.345美元,跌幅0.73%。在經歷前期展開歷史連續新高突破後,部分多頭資金獲利了結,金價在4,250美元上方高位技術修復。
• 現貨白銀 (XAGUSD): 報63.6170美元/盎司,下跌1.07%。白銀高貝塔屬性凸顯,隨貴金屬大盤同步回調整理,但工業需求與地緣避險底色仍存在。
大宗商品
• 原油(XTIUSD): 報96.29美元/桶,上漲0.51%。 受中東及地緣支援端有利影響,參與急救邏輯,在96美元/桶關鍵支撐區上方維持偏態震盪。
4.加密資產與宏觀動態
• 比特幣(BTCUSD): 報84,877美元,日內微漲0.50%。比特幣在經歷前期大幅調整後於84,000-85,000美元區間尋得階段性支撐,市場正在消化流動性收緊預期。
• 以太幣(ETHUSD): 報2,696.79美元,微漲0.32%。 ETH在2,700美元關卡下沿預計整理,受大盤及加密市場風險偏好整體偏倚拖累,相對傳統避險資產吸引力有限。
5.今日關注
• 歐洲央行總裁拉加德發表演說