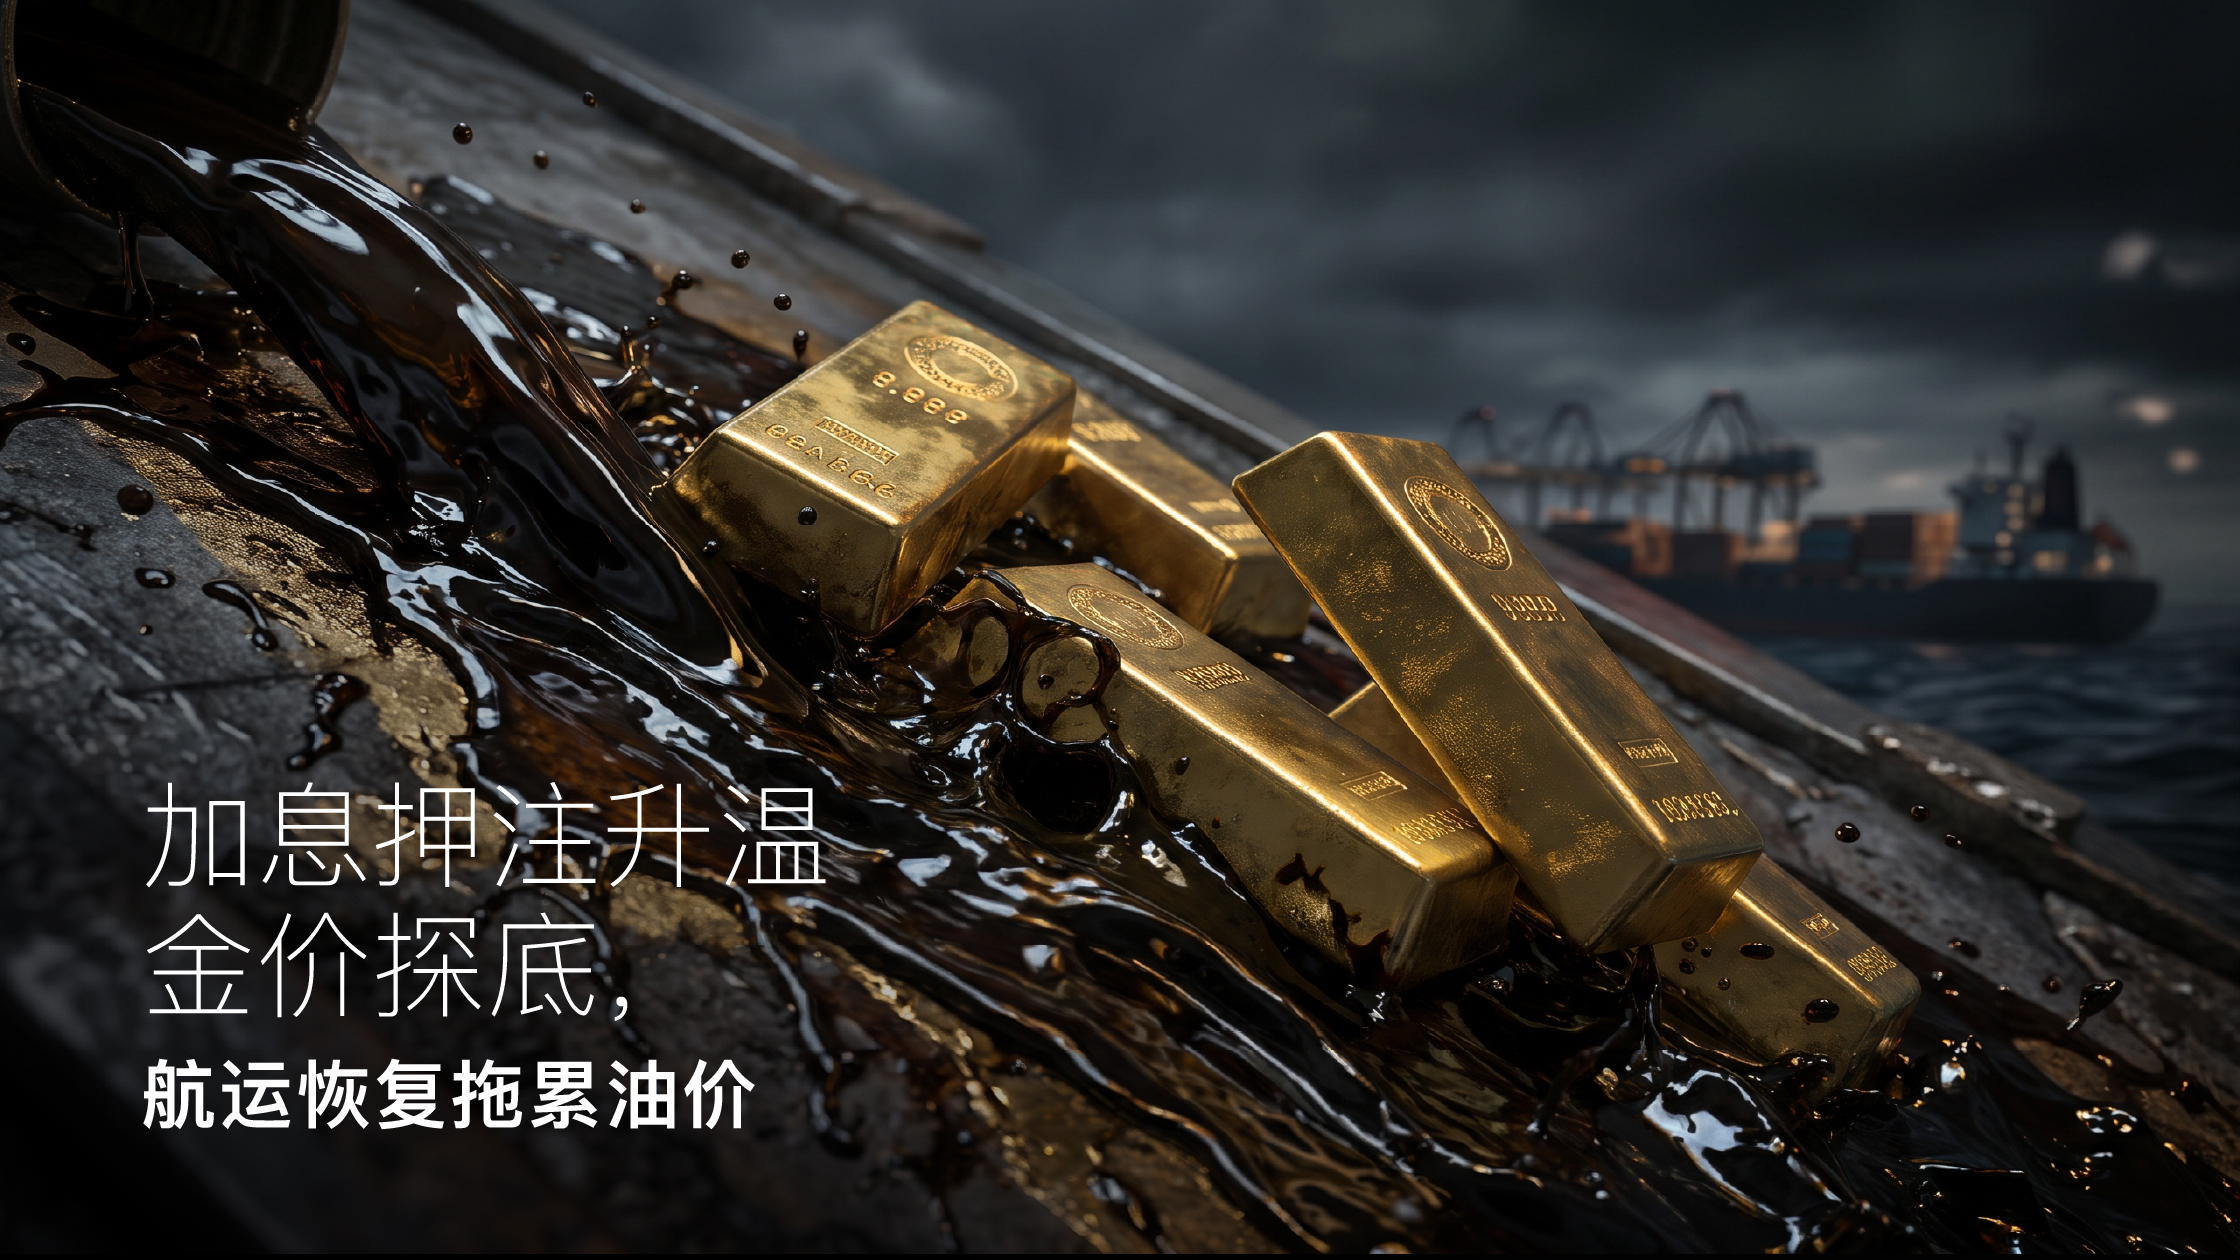
2026年11月17日,全球金融市场在强美元与加息预期的双重压力下延续避险调整。周二亚市早盘,现货黄金交投于3856美元/盎司附近,周一盘中一度跌至3832美元/盎司,再创一年来新低。美国通胀数据持续偏热,叠加美联储官员接连释放鹰派信号,CME FedWatch显示市场对12月加息25个基点的押注已升至约96%,推动美债收益率与美元同步走高,美元指数触及2025年4月以来最高水平,令以其他货币计价的黄金持有成本明显上升。后市若加息预期进一步强化,金价或将测试3800美元关口;反之,若本周美国零售销售数据转弱,低位技术性修复仍有空间。
原油市场方面,美原油早盘交投于85.38美元/桶附近,周一大跌逾3%。霍尔木兹海峡航运出现恢复迹象,中东出口回升速度快于需求增长,国际能源署预计第四季度全球原油供应将出现过剩,市场对供应宽松的预期明显升温;不过,地区油轮事故仍提醒投资者中东出口风险尚未完全解除,为油价提供一定支撑。短线来看,油价或在供应恢复与突发风险之间维持弱势震荡。今日投资者将重点关注美国10月零售销售数据及英国薪资数据,以研判消费韧性与央行政策走向。
各类资产行情与基本面分析
1. 미股시장
指数表现
• 道琼斯工业平均指数 (DJI): 报 51,608.17点。日内下跌 739.38 点,跌幅 1.41%。指数失守52,000点关口,加息预期升温与科技股抛售拖累蓝筹权重股全线走弱。
• 标普 500指数 (SP500): 报 7,416.59点。日内下跌 145.08 点,跌幅 1.92%。指数跌破7,500点关口,科技与成长板块领跌,VIX恐慌指数大涨18.7%至22.90,市场避险情绪明显升温。
• 纳斯达克 100 指数 (NQ1!): 报 27,346.00点。上涨 61.75 点,涨幅 0.23%。纳指周一大跌2.49%,较10月高点回落逾10%进入技术性调整区间;期货在亚市小幅反弹,市场正关注英伟达财报及Anthropic上市进展。
个股焦点
• 특별 斯拉(TSLA): 报 379.74 美元,下跌 2.69%。跌破380美元关口,成长股在加息预期升温下持续承压。
• 苹果(AAPL): 报 352.78 美元,下跌 0.98%。跌幅相对温和,大型科技龙头在普跌行情中展现出一定防御性。
• 영국특수(INTC): 报 55.47 美元,大跌 7.02%。半导体板块抛压加剧,股价跌至56美元下方,领跌芯片股。
• 亚马逊(AMZN): 报 257.75 美元,下跌 3.34%。失守260美元关口,市场对高估值科技股的风险偏好明显降温。
• 谷歌(GOOGL): 报 283.72 美元,下跌 4.07%。AI板块情绪转弱,叠加英伟达管理层变动带来的不确定性,股价大幅回调。
2. 밖 시장
• 美元指数(DXY): 报 103.586。日内上涨 0.17%。美元在 103.6 附近刷新2025年4月以来高位,市场对美联储12月加息的高度押注持续为美元提供支撑。
• 欧원/달러(EURUSD): 报 1.09970。日内基本持平。汇价跌破 1.10 整数关口后低位整理,欧美利差扩大持续压制欧元反弹空间。
• 미원/일원(USDJPY): 报 159.444。微涨 0.01%。在 159.4 附近窄幅震荡,汇价接近日本当局此前疑似入市干预的区域,市场对干预风险保持警惕。
3. 贵金属与大宗商품
贵金属
• 现货黄金(XAUUSD): 报 3,858.98 美元/盎司,日内微涨 2.46 美元,涨幅 0.06%。金价在一年低位附近窄幅企稳,但强美元与加息预期持续压制上行空间,3,832 美元低点成为短线关键支撑。
• 现货白银(XAGUSD): 报 47.0887 美元/盎司,日内微涨 0.24%。白银在 47 美元关口上方弱势整理,跟随贵金属板块整体承压。
大宗商품
• 油 (XTIUSD): 报 85.253 美元/桶,日内微涨 0.195 美元,涨幅 0.23%。油价在前一交易日大跌后于 85 美元/桶 附近小幅企稳,供应恢复预期与中东运输风险相互拉扯。
4. 加密资产与宏观动态
• 比特币(BTCUSD): 报 64,485 美元,日内下跌 0.52%。比特币在 64,500 美元附近承压整理,美股大跌与加息预期升温压制风险资产表现。
• 以太坊(ETHUSD): 报 1,812.29 美元,日内下跌 0.40%。在 1,810 美元附近弱势震荡,加密市场整体风险偏好仍偏谨慎。
5. 今日关注
• 新西兰 第四季度 通胀预期季率
• 英国 9 月 三个月平均工资年率
• 美国 10 月 核心零售销售月率
• 美国 10 月 零售销售月率