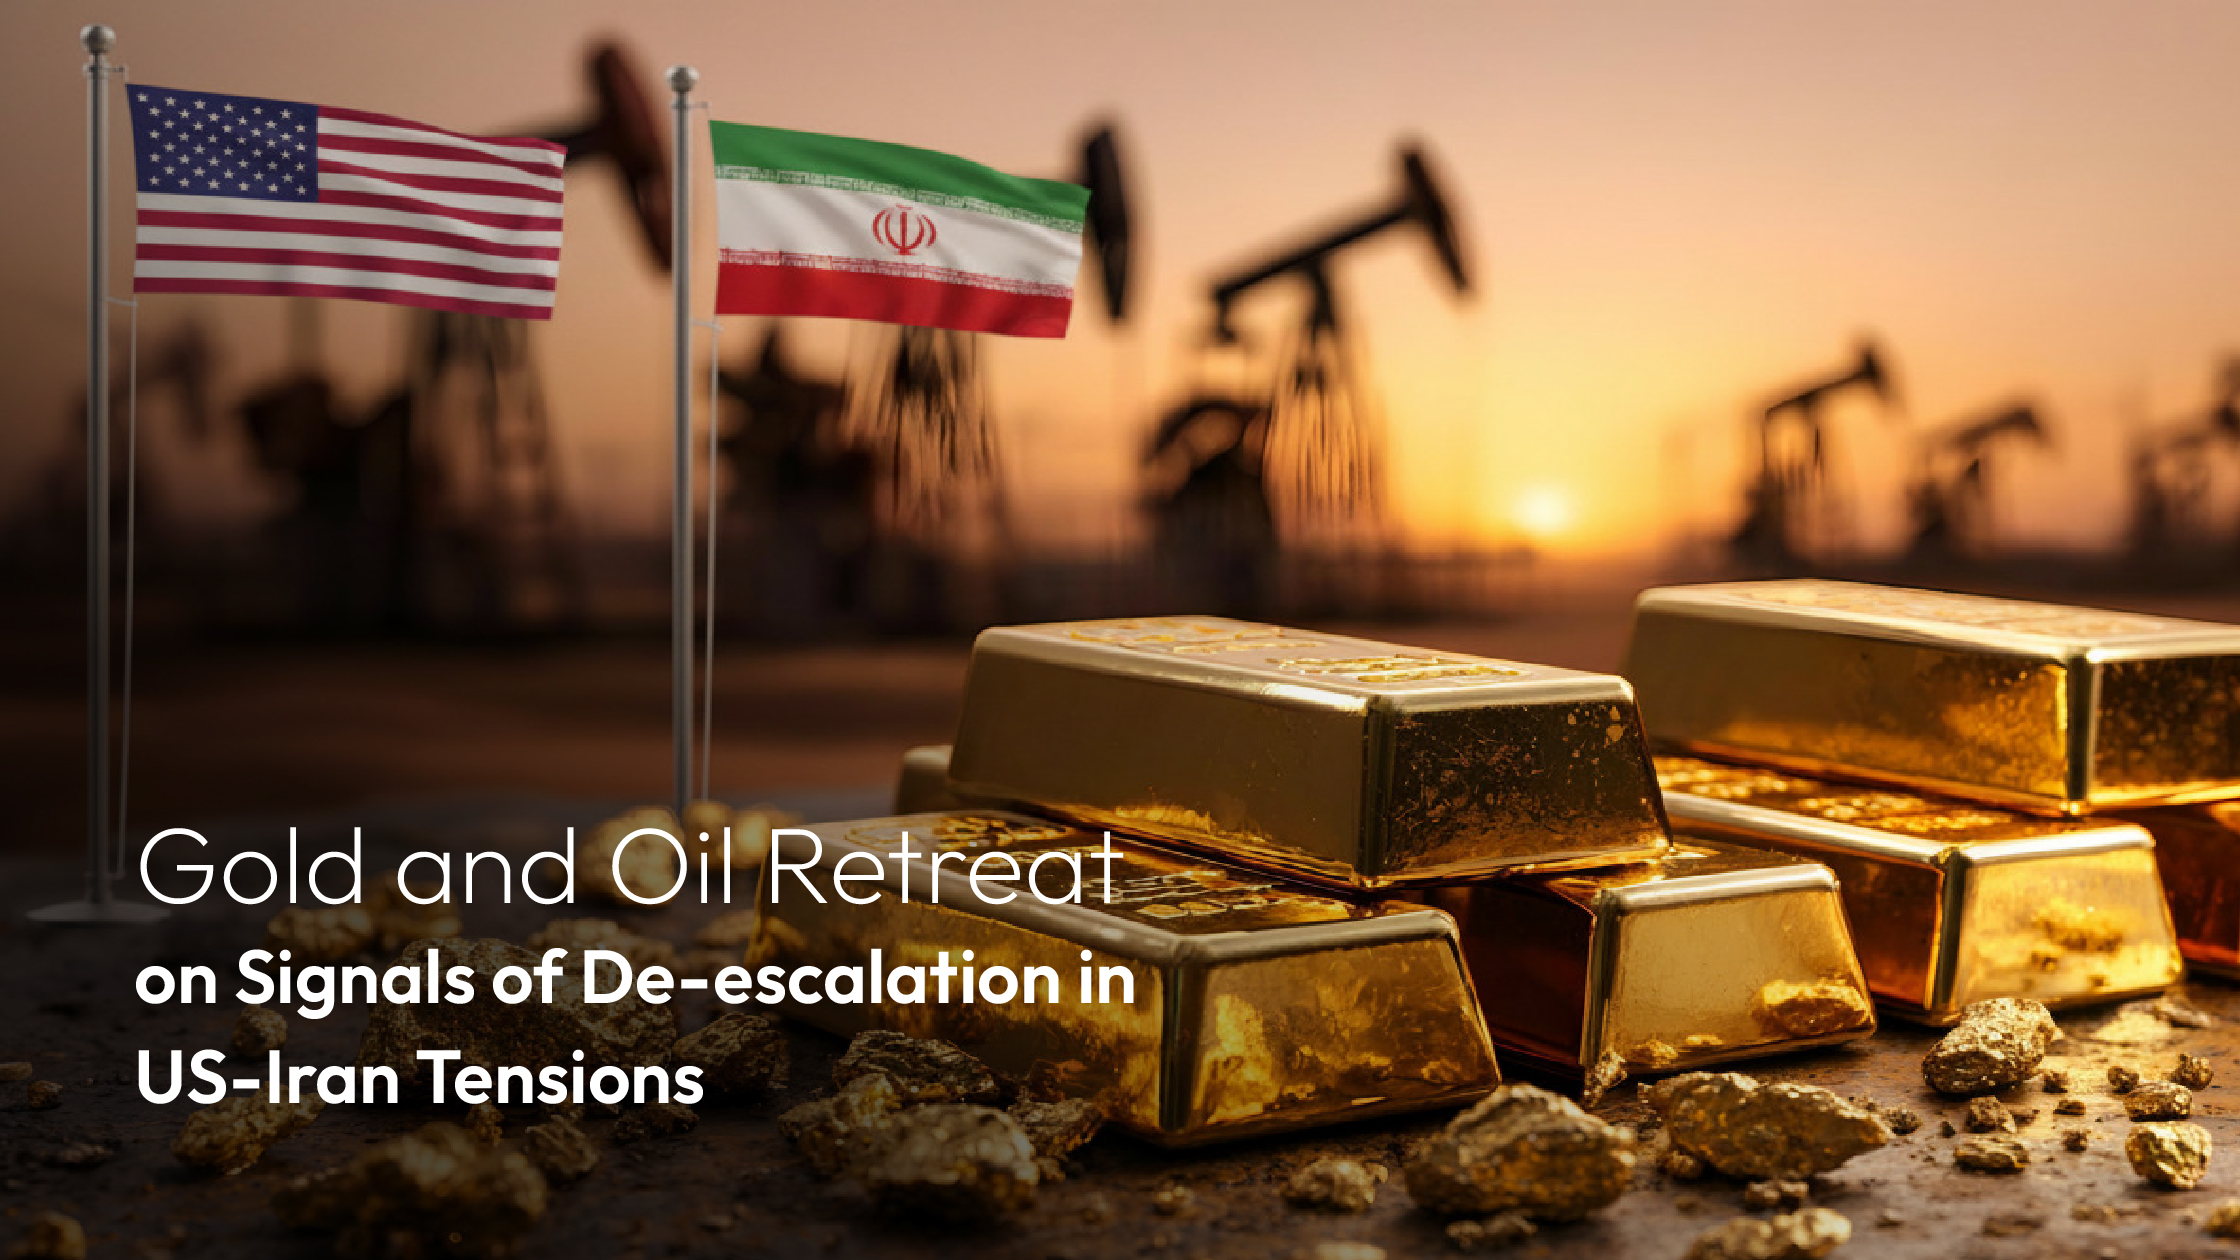
Mardi 22 septembre 2026, en début de séance asiatique, les marchés mondiaux des matières premières ont connu un repli généralisé, sous l'effet de subtils changements dans la dynamique géopolitique. Les anticipations d'une percée diplomatique entre les États-Unis et l'Iran lors de l'Assemblée générale des Nations Unies, conjuguées au rétablissement partiel des capacités de transit pétrolier saoudiennes, ont entraîné un repli simultané des primes d'inflation et de risque liées aux valeurs refuges. L'or au comptant s'échangeait autour de 4 360 dollars l'once, la dynamique haussière s'étant ralentie, tandis que le pétrole brut a subi une forte baisse. Le WTI a chuté de près de 41 300 dollars le jour, pour s'établir à 92,18 dollars le baril, testant le seuil psychologique des 90 dollars en séance. D'un point de vue macroéconomique, la forte volatilité des matières premières souligne la sensibilité des marchés aux développements politiques à court terme. L'apaisement des tensions géopolitiques au Moyen-Orient a temporairement réduit les flux de capitaux vers les valeurs refuges et les craintes de perturbation de l'approvisionnement. L'attention des marchés se porte désormais sur les interactions et les déclarations officielles qui auront lieu lors de l'Assemblée générale des Nations Unies cette semaine. Une percée diplomatique pourrait entraîner de nouveaux ajustements de valorisation pour l'or et le pétrole ; inversement, toute déception dans les négociations pourrait rapidement rétablir les primes de risque d'offre et la demande de valeurs refuges.
Analyse du marché multi-actifs et aperçu fondamental
1. Marchés boursiers américains
Performance de l'indice
• Indice Dow Jones (DJI) : Le cours s'établissait à 52 054,19 (+366,04 pts, +0,71%). Les valeurs vedettes à forte capitalisation ont mené la reprise. Suite à la hausse des taux de la Réserve fédérale, les marchés ont réévalué leurs anticipations de politique monétaire à court terme, orientant les capitaux vers les valeurs refuges à forte capitalisation.
• Indice S&P 500 (SP500) : L'indice s'est négocié à 7 778,80 (+8,05 pts, +0,101 TP3T). Il s'est consolidé près de ses plus hauts historiques. Bien que soutenu par les géants de l'énergie et de la technologie, le niveau élevé des taux d'intérêt a limité la hausse, maintenant l'indice de référence sous la barre des 7 800 points.
• Indice Nasdaq 100 (NQ1 !) : Le cours s'établissait à 30 891,00 (+106,25 pts, +0,351 par rapport aux prévisions à 30 %). Les valeurs technologiques ont affiché une divergence. La vigueur des investissements en intelligence artificielle a soutenu le cours, malgré la limitation du potentiel de hausse global due aux rendements élevés des bons du Trésor.
Focus sur les actions
• Intel (INTC) : Le cours a bondi de 12,14% à $121,78, surpassant les secteurs des semi-conducteurs et de la technologie en général grâce à des catalyseurs positifs et à de forts flux institutionnels.
• Tesla (TSLA) : Avance de 3,03% à $375,30, maintenant une solide dynamique haussière dans un contexte de regain d'appétit pour le risque pour les actifs de croissance.
• Amazon (AMZN) : +1,87% à $258,45 ; Alphabet (GOOGL) : +1,55% à $354,97 ; Apple (AAPL) : +0,85% à $338,98. Les valeurs technologiques ont progressé de manière généralisée, reflétant la préférence des investisseurs institutionnels pour les bilans à forte trésorerie et à grande capitalisation dans un contexte d’incertitude macroéconomique plus large.
2. Marché des changes
• Indice du dollar américain (DXY) : Le dollar s'est négocié à 100,372 (-0,05%). Après la hausse des taux d'intérêt décidée par la Fed, il a oscillé près de ses plus hauts niveaux des derniers mois, atteignant 3,75%–4,00%, avant que des prises de bénéfices ne limitent sa progression aux alentours de 100,40.
• EUR/USD : L'euro s'est négocié à 1,14707 (+0,06%). Il s'est consolidé dans la fourchette 1,1450–1,1500, contraint par l'élargissement des écarts de rendement entre la BCE et la Fed.
• USD/JPY : La paire s'échangeait à 157,321 (-0,04%). Elle est restée élevée en raison de la persistance des écarts de taux, même si les acteurs du marché demeuraient prudents face à une éventuelle intervention de la Banque du Japon sur le marché des changes.
3. Métaux précieux et matières premières
Métaux précieux
• Or au comptant (XAUUSD) : Le cours de l'or a augmenté de $15,07 (+0,35%) pour atteindre environ $4 358,62/oz. Malgré des rendements nominaux élevés, l'or a maintenu une trajectoire ascendante vers $4 360/oz, soutenu par des mécanismes de couverture géopolitiques et des inquiétudes persistantes quant à l'inflation.
• Argent au comptant (XAGUSD) : Le cours a progressé de 0,70% pour atteindre environ $66,49/oz, surpassant ainsi l'or grâce à de fortes anticipations de demande industrielle et à une couverture contre l'inflation.
matières premières
• Pétrole brut WTI (XTIUSD) : Le prix du pétrole s'est établi à $96,61/baril (+0,61%). Il est resté élevé, au-dessus de $96/baril, en raison des tensions géopolitiques persistantes et des risques d'approvisionnement, qui demeurent un facteur déterminant des anticipations d'inflation mondiale.
4. Actifs crypto et dynamique macroéconomique
• Bitcoin (BTCUSD) : Baisse de 0,52% à $86 138. Le resserrement des conditions de liquidité et les taux d’intérêt élevés ont pesé sur les actifs numériques, provoquant une rotation des capitaux vers des valeurs refuges traditionnelles comme l’or et le pétrole.
• Ethereum (ETHUSD) : Il a glissé de 0,22% à $2 769,58, continuant à se stabiliser en l'absence de catalyseurs solides au niveau du réseau et dans un contexte monétaire restrictif.
5. Événements clés du jour
• Discours du gouverneur de la RBA, Bullock
• Discours de la présidente de la BCE, Christine Lagarde